Vyplatí se v ČR v roce 2026 stavět nemovitost?
Denní investiční analýza: Vyplatí se v ČR v roce 2026 stavět nemovitost?
Datum: 8. října 2026
Verdikt dne: ano, ale hlavně tehdy, když investor dokáže stavět levněji než odpovídá tržní hodnotě hotové nemovitosti
Český rezidenční trh je v roce 2026 stále ve fázi silné poptávky. To je dobrá zpráva pro vlastníka nově postavené nemovitosti, ale horší zpráva pro investora, který musí teprve koupit drahý pozemek a financovat stavbu. Hlavní investiční příležitost proto dnes podle mě neleží v samotném růstu cen nemovitostí, ale v rozdílu mezi celkovými náklady na výstavbu a hodnotou dokončené nemovitosti.
ČNB ve své Zprávě o finanční stabilitě – jaro 2026 uvádí pokračující růst cen obytných nemovitostí a zároveň upozorňuje na zvýšenou úvěrovou aktivitu. Data ČNB vycházejí mimo jiné z údajů ČSÚ a katastru nemovitostí. (Czech National Bank)
1. Nemovitosti zdražují, ale financování už není levné
Jedním z nejdůležitějších faktorů pro investora je dnes cena peněz.
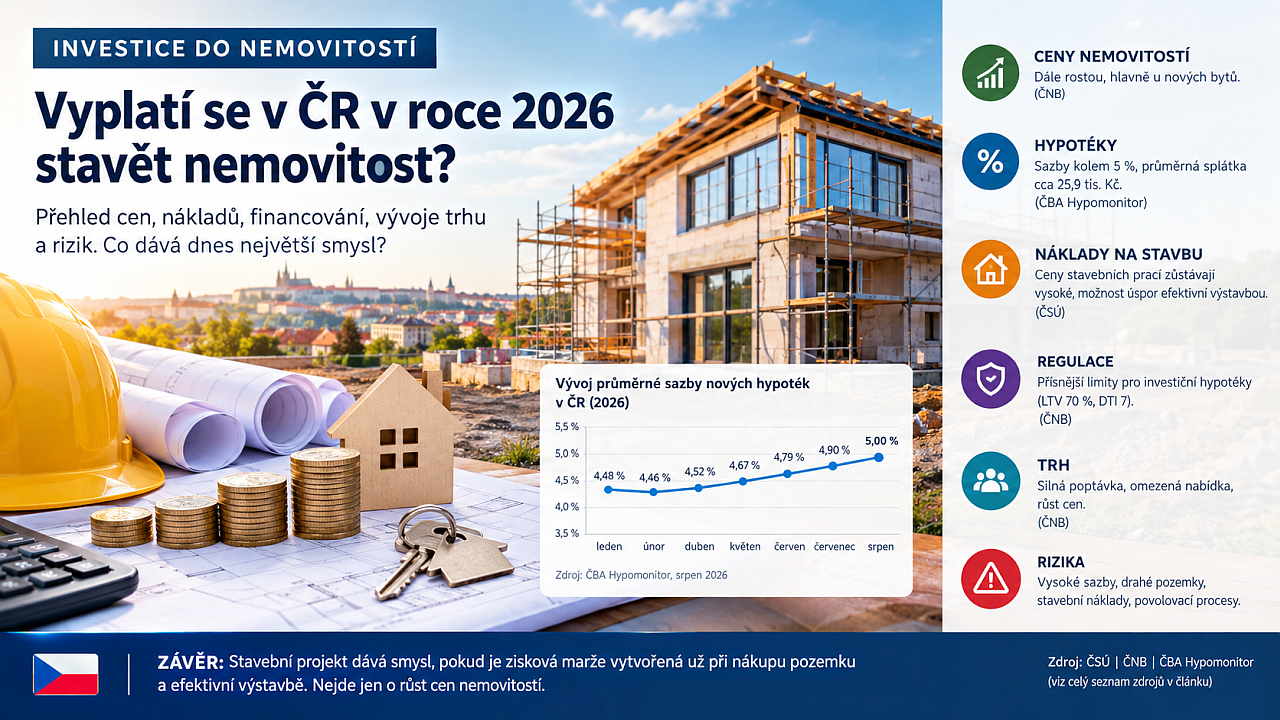
Podle nejnovějších údajů ČBA Hypomonitoru dosáhla v srpnu 2026 průměrná realizovaná sazba nových hypoték 5,00 %. Průměrná nová hypotéka činila 4,59 mil. Kč a ilustrativní průměrná měsíční splátka přibližně 25 888 Kč. (ČBA Monitor)
Vývoj průměrné sazby nových hypoték v roce 2026:
leden    4,48 %  ██████████████████
únor     4,46 %  █████████████████
duben    4,52 %  ██████████████████
květen   4,67 %  ███████████████████
červen   4,79 %  ████████████████████
červenec 4,90 %  █████████████████████
srpen    5,00 %  ██████████████████████
Sazba tedy od února do srpna vzrostla přibližně o 0,54 procentního bodu. ČBA zároveň uvádí, že v srpnu byla průměrná měsíční splátka nových hypoték zhruba 25,9 tis. Kč. (ČBA Monitor)
Pro investora do výstavby je to zásadní: vyšší úrok prodlužuje dobu, po kterou projekt nese finanční náklady, a snižuje marži.
2. Na druhé straně stojí velmi silný trh nemovitostí
ČNB ve své analýze z roku 2025 uváděla, že ceny bytových nemovitostí v 1. čtvrtletí 2025 meziročně rostly o 10 %, u nových bytů dokonce o 13 %. Současně upozorňovala, že ceny nemovitostí rostou rychleji než příjmy domácností a že dostupnost bydlení se zhoršuje. (Czech National Bank)
Ještě důležitější je, že ČNB v roce 2026 nadále popisuje trh jako trh se silnou poptávkou. Viceguvernér Jan Frait v březnu uvedl, že ceny jsou pod tlakem silné poptávky a že nabídka zůstává slabá. (Czech National Bank)
To vytváří zajímavou situaci:
drahé financování + drahé nemovitosti + nedostatečná nabídka
Pro běžného kupujícího je to problém. Pro efektivního stavebního investora to může být příležitost.
3. Proč může být vlastní výstavba zajímavější než nákup hotové nemovitosti
Investor, který koupí hotový dům například za 10 mil. Kč, zaplatí jeho aktuální tržní cenu.
Investor, který dokáže:
-
výhodně koupit pozemek,
-
dobře připravit projekt,
-
optimalizovat dispozici,
-
soutěžit dodavatele,
-
část prací provést levněji,
-
kontrolovat vícepráce,
-
rychle stavět,
-
a následně nemovitost prodat nebo pronajmout,
může vytvořit hodnotu již samotným procesem výstavby.
Příklad je pouze modelový, nikoliv aktuální tržní odhad:
| Položka | Model |
|---|---|
| Pozemek | 3,0 mil. Kč |
| Stavba | 5,0 mil. Kč |
| Projekt, povolení, přípojky | 0,8 mil. Kč |
| Financování a ostatní náklady | 0,5 mil. Kč |
| Celkové náklady | 9,3 mil. Kč |
| Hodnota hotové nemovitosti | 11,0 mil. Kč |
| Hrubý rozdíl | 1,7 mil. Kč |
To odpovídá přibližně 18 % hrubému rozdílu mezi náklady a výslednou hodnotou.
Ale pozor: těch 1,7 mil. Kč není automaticky zisk. Je třeba odečíst například daňové dopady, transakční náklady, případné další financování, rezervu na vícepráce a především odměnu za riziko investora.
4. Regulace hypoték nyní hraje proti některým investorům
ČNB od dubna 2026 doporučuje u investičních hypoték přísnější limity: LTV 70 % a DTI 7. (Czech National Bank)
To znamená, že investor financující investiční nemovitost musí počítat s vyšším požadavkem na vlastní kapitál než člověk pořizující vlastní bydlení.
Pro developerský projekt je proto výhodou mít:
vyšší vlastní kapitál + nižší zadlužení + rychlou realizaci.
Čím déle projekt trvá, tím déle investor platí úroky bez odpovídajícího výnosu.
5. Největší příležitost dnes: koupit dobře, ne předpokládat růst cen
Největší chyba by podle mě byla postavit investiční strategii pouze na předpokladu:
„Nemovitosti přece vždy rostou.“
To není dostatečný investiční model.
Mnohem robustnější strategie je:
tržní hodnota hotového domu − všechny náklady projektu = dostatečná bezpečnostní rezerva.
Pokud projekt vychází pouze proto, že očekáváte například 10% růst cen nemovitostí, je rizikový.
Pokud projekt vychází už při dnešních cenách, je situace výrazně zajímavější.
Co dnes sledovat
Pozitivní faktory
-
silná poptávka po bydlení,
-
omezená nabídka,
-
pokračující růst cen nemovitostí,
-
stále značný objem hypotečního financování,
-
možnost vytvořit hodnotu efektivnější výstavbou.
Negativní faktory
-
hypoteční sazby kolem 5 %,
-
drahé pozemky,
-
riziko růstu stavebních nákladů,
-
povolovací a časová rizika,
-
riziko poklesu prodejní ceny,
-
vyšší kapitálové požadavky u investičních hypoték.
Závěr
Investice do stavby nemovitosti v ČR je v říjnu 2026 stále potenciálně atraktivní, ale už není atraktivní „automaticky“.
Nejlepší projekty podle mého názoru nejsou ty, které spoléhají na další růst cen, ale ty, které mají ziskovou marži vytvořenou už při nákupu pozemku a při efektivní výstavbě.
Zjednodušeně:
Levný pozemek + kontrola stavebních nákladů + rychlá výstavba + lokalita s reálnou poptávkou = zajímavý investiční projekt.
Naopak:
Drahý pozemek + 100% závislost na hypotéce + dlouhá výstavba + očekávání dalšího růstu cen = výrazně vyšší riziko.
ČNB navíc sama upozorňuje, že pokračující růst cen nemovitostí a úvěrové aktivity vede k akumulaci cyklických rizik. V červnu 2026 proto rozhodla o zvýšení proticyklické kapitálové rezervy na 1,5 % od července 2027. (Czech National Bank)
Můj dnešní investiční závěr: 7/10 pro dobře připravenou výstavbu, 4/10 pro nákup drahého pozemku financovaný převážně dluhem.
Pozn.: Čísla u modelového projektu jsou pouze ilustrativní. Nejde o nabídku investice ani individuální investiční doporučení.
Zdroje
-
Česká národní banka – Zpráva o finanční stabilitě, jaro 2026 (Czech National Bank)
-
ČNB – Realitní trh v České republice ve vzestupné fázi cyklu (Czech National Bank)
-
ČNB – Přísnější limity pro investiční hypotéky (Czech National Bank)
-
Český statistický úřad – Statistický metainformační systém, stavebnictví (apl2.czso.cz)