Co ukazoval trh v lednu 2026
27. únor 2026
Investice do výstavby v ČR: co ukazoval trh v lednu 2026
Investiční pohled založený pouze na datech vztahujících se k lednu 2026 a na údajích dostupných k jejich vyhodnocení.
Verdikt
Leden 2026 byl pro investora do nové výstavby překvapivě zajímavý. Poptávka po financování bydlení byla velmi silná, hypoteční sazby se držely kolem 4,5 %, ceny stavebních prací rostly výrazně pomaleji než v předchozích letech a zároveň se začalo stavět více bytů.
To ale neznamená, že každá novostavba byla výhodná. Naopak: investiční výhoda vznikala především tomu, kdo dokázal koupit pozemek za rozumnou cenu a měl pod kontrolou náklady výstavby.
1. Financování: hypotéky byly na začátku roku překvapivě silné
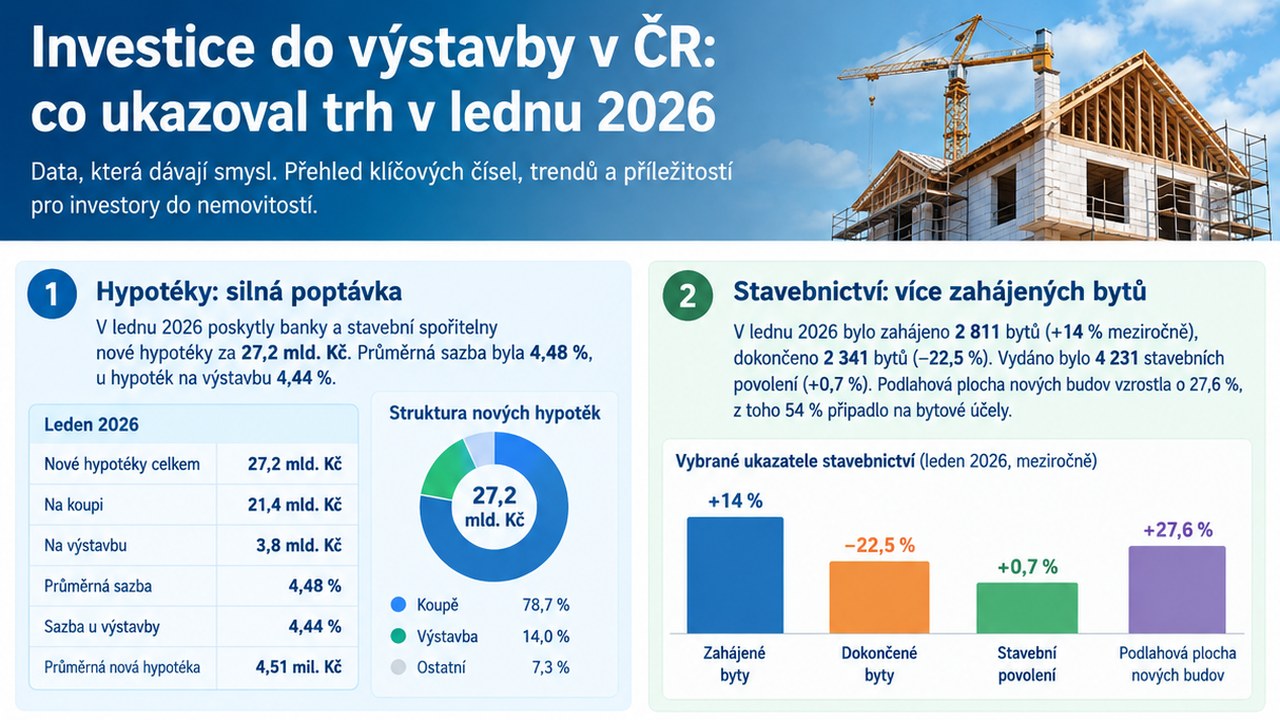
Podle ČBA Hypomonitoru poskytly banky a stavební spořitelny v lednu 2026 27,2 mld. Kč nových hypoték bez refinancování.
Průměrná realizovaná sazba byla 4,48 %. U hypoték přímo na výstavbu byla dokonce 4,44 %. Průměrná nová hypotéka činila 4,51 mil. Kč. (ČBA Monitor)
Ještě zajímavější je struktura:
| Leden 2026 | Objem |
|---|---|
| Nové hypotéky celkem | 27,2 mld. Kč |
| Na koupi | 21,4 mld. Kč |
| Na výstavbu | 3,8 mld. Kč |
| Průměrná sazba | 4,48 % |
| Sazba u výstavby | 4,44 % |
Z celkových nových hypoték tak přibližně 14 % objemu připadalo přímo na výstavbu. (ČBA Monitor)
Graf – hypotéky v lednu 2026
Nové hypotéky       27,2 mld. Kč  ███████████████████████████
Koupě                21,4 mld. Kč  █████████████████████
Výstavba              3,8 mld. Kč  ████
Co to znamená pro investora:
Financování nebylo levné, ale nebylo ani tak drahé, aby samo o sobě znemožňovalo dobře připravený stavební projekt.
2. Stavělo se více bytů
ČSÚ v lednu zaznamenal 2 811 zahájených bytů, což bylo meziročně o 14 % více. Současně bylo dokončeno 2 341 bytů, tedy o 22,5 % méně než před rokem. (Český statistický úřad)
To je důležitý rozdíl.
Zahajování výstavby:
+14 %
Dokončování:
−22,5 %
Pro investora to znamená, že nabídka nových nemovitostí nebyla schopna okamžitě reagovat na poptávku. Dokončení projektu totiž přichází až s časovým zpožděním.
ČSÚ zároveň uváděl 4 231 vydaných stavebních povolení, meziročně +0,7 %. Podlahová plocha nových budov vzrostla o 27,6 %, přičemž 54 % této plochy mělo sloužit k bytovým účelům. (Český statistický úřad)
3. Dobrá zpráva pro developera: stavební náklady nerostly dramaticky
Ceny stavebních prací v lednu 2026 podle odhadu ČSÚ vzrostly meziročně o 2,7 %.
Ceny materiálů a výrobků spotřebovávaných ve stavebnictví byly vyšší o 1,5 %. Meziměsíčně stavební práce zdražily o 0,3 % a materiály o 0,7 %. (Český statistický úřad)
To je z pohledu nového projektu velmi důležité.
Pokud například investor sestavil rozpočet stavby na 5 mil. Kč, růst stavebních prací o 2,7 % odpovídá orientačně:
5 000 000 × 2,7 % = 135 000 Kč
Neznamená to, že skutečný projekt zdraží přesně o 135 tisíc Kč – jde pouze o ilustraci dopadu celkového cenového indexu.
4. Zajímavý signál: bydlení zdražovalo rychleji než stavební práce
V lednu 2026 vzrostly podle ČSÚ náklady vlastnického bydlení meziročně o 5,1 %, především vlivem růstu cen nových nemovitostí. (Český statistický úřad)
Současně:
-
stavební práce: +2,7 %
-
materiály pro stavebnictví: +1,5 %
-
náklady vlastnického bydlení: +5,1 %
To je jeden z nejzajímavějších signálů ledna.
Materiály       +1,5 %  ███████
Stavební práce  +2,7 %  █████████████
Bydlení         +5,1 %  █████████████████████
Interpretace: hodnota bydlení rostla rychleji než samotné stavební vstupy.
To může vytvářet prostor pro tzv. developerskou marži – tedy rozdíl mezi celkovými náklady projektu a hodnotou dokončené nemovitosti.
Nejde však o automatický zisk. Největší položkou může být pozemek a rozhodující je konkrétní lokalita.
5. Modelový projekt
Představme si čistě hypotetický projekt:
| Položka | Kč |
|---|---|
| Pozemek | 3 000 000 |
| Stavba | 5 000 000 |
| Projekt, přípojky, povolení | 800 000 |
| Financování a rezerva | 500 000 |
| Celkem | 9 300 000 |
Pokud by výsledná tržní hodnota byla například 11 mil. Kč, rozdíl činí:
11,0 − 9,3 = 1,7 mil. Kč
tedy přibližně 18,3 % nad vloženými náklady.
To je ovšem model, nikoliv tvrzení o tržních cenách.
Skutečný investor musí ještě řešit daně, prodejní náklady, případné vícepráce, časovou hodnotu peněz, riziko poklesu ceny a vlastní práci.
6. Proč byl leden 2026 zajímavý pro stavebního investora
Když spojíme lednová čísla:
Poptávka po hypotékách: silná
Hypotéky na výstavbu: 3,8 mld. Kč
Hypoteční sazba pro výstavbu: 4,44 %
Stavební práce: +2,7 %
Materiály: +1,5 %
Zahájené byty: +14 %
Náklady vlastnického bydlení: +5,1 %
Vzniká poměrně příznivé prostředí.
Investor totiž nepotřeboval nutně sázet pouze na další prudký růst cen. Rozdíl mezi relativně umírněným růstem stavebních vstupů a rychlejším růstem hodnoty bydlení mohl vytvářet prostor pro marži.
7. Největší riziko: úroková sazba
4,44–4,48 % není levné financování.
Například úvěr 5 mil. Kč na 25 let při 4,48 % má orientační anuitní splátku kolem 27,7 tis. Kč měsíčně.
Při stejném úvěru a sazbě 3 % by byla splátka přibližně 23,7 tis. Kč.
Rozdíl:
cca 4 000 Kč měsíčně.
Proto je pro investora důležitá nejen cena nemovitosti, ale také rychlost výstavby. Každý měsíc zpoždění může znamenat další úroky, náklady na pozemek, administrativu a další provozní náklady.
ČNB navíc v lednu 2026 zveřejnila výzkum potvrzující, že vyšší úrokové sazby omezují objem hypotečního financování a při zpřísnění úvěrových limitů se prostor pro přizpůsobení dlužníků dále zužuje. (Česká národní banka)
Závěr pro investora
Kdybych rozhodoval pouze podle dat dostupných za leden 2026, stavbu nemovitosti bych považoval za zajímavou investiční možnost – ale pouze při správném vstupu.
Nejdůležitější není otázka:
„Porostou ještě ceny nemovitostí?“
Mnohem důležitější je:
„Dokážu nemovitost postavit levněji, než bude její konzervativně odhadovaná hodnota po dokončení?“
Leden 2026 poskytoval pro tuto strategii několik dobrých signálů:
+ silná hypoteční aktivita
+ sazba kolem 4,5 %
+ stavební práce pouze +2,7 % meziročně
+ materiály pouze +1,5 %
+ více zahajovaných bytů
+ hodnota bydlení rostla rychleji než stavební práce
Ale také:
− vysoká cena kapitálu
− drahé pozemky
− riziko zpoždění projektu
− nejistota budoucích prodejních cen
− nutnost vlastního kapitálu
Moje hodnocení ledna 2026
Výstavba pro následný prodej: 8/10, pokud je pozemek nakoupen pod tržní hodnotou a projekt má dostatečnou rezervu.
Výstavba na pronájem: 7/10, pokud vychází dlouhodobý nájemní výnos i bez růstu ceny nemovitosti.
Spekulativní nákup pozemku na dluh a čekání na růst jeho ceny: 5/10.
Nejzajímavější strategie: koupit dobře umístěný pozemek, připravit efektivní projekt a vytvořit hodnotu samotnou výstavbou.
Zdroje
-
ČSÚ – Stavebnictví, leden 2026: stavební produkce, povolení, zahájené a dokončené byty. (Český statistický úřad)
-
ČSÚ – Indexy cen výrobců, leden 2026: ceny stavebních prací a stavebních materiálů. (Český statistický úřad)
-
ČSÚ – Inflace, leden 2026: náklady vlastnického bydlení. (Český statistický úřad)
-
ČBA Hypomonitor – leden 2026: objemy hypoték, sazby a financování výstavby. (ČBA Monitor)
-
ČNB – výzkum hypotečního trhu, leden 2026: dopad úrokových sazeb a úvěrových limitů. (Česká národní banka)
-
ČSÚ – realizované ceny bytů, 4. čtvrtletí 2025: poslední dostupná čtvrtletní data před lednem 2026. (Český statistický úřad)
Důležité: Tam, kde ČSÚ označuje číslo jako odhad (např. měsíční index cen stavebních prací), ho uvádím jako odhad. Modelové ceny projektu a výpočty nejsou statistická data a jsou výslovně označené jako ilustrativní.

