Vyplatilo se vstoupit na trh na konci roku 2025?
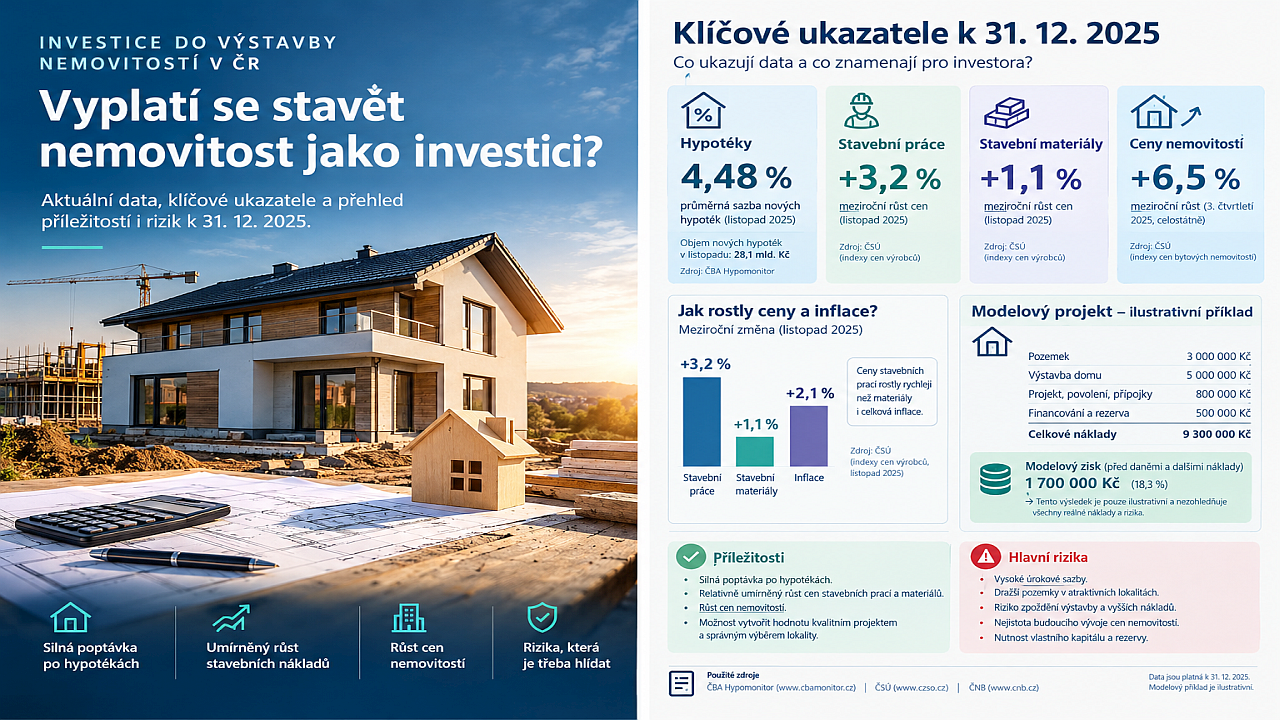
Článek níže je zpracovaný k datu 31. 12. 2025. Používá jen informace, které byly k tomuto dni zveřejněné — tedy například listopadová data o hypotékách a cenách stavebních prací a statistiku cen nemovitostí za 3. čtvrtletí. Později publikované výsledky za prosinec do hodnocení nezahrnuji.
Investice do výstavby nemovitostí v ČR: vyplatilo se vstoupit na trh na konci roku 2025?
Investice do výstavby nemovitostí v ČR: vyplatilo se vstoupit na trh na konci roku 2025?
Datum hodnocení: 31. prosince 2025
1. Hlavní závěr
Na konci roku 2025 nabízela výstavba nemovitostí v Česku zajímavou investiční příležitost, ale nikoli automatický zisk. Poptávku podporoval silný hypoteční trh, zatímco růst cen stavebních prací byl relativně umírněný. Zásadní otázkou proto nebylo pouze to, zda ceny nemovitostí porostou, ale zda investor dokáže získat pozemek za dobrou cenu, přesně naplánovat rozpočet a prodat nebo pronajmout hotovou nemovitost za cenu, která pokryje veškeré náklady.
Předběžné hodnocení: výstavba pro prodej mohla být atraktivní při dobrém nákupu pozemku a bezpečné rezervě; výstavba na pronájem dávala smysl zejména s dlouhodobým horizontem a realistickým výpočtem čistého výnosu.
2. Co ukazovala dostupná data
Hypotéky: poptávka zůstávala silná. Podle České bankovní asociace poskytly banky v listopadu 2025 nové hypotéky v objemu 28,1 miliardy Kč. Od začátku roku činil objem nových hypoték přibližně 292,6 miliardy Kč. Průměrná realizovaná sazba nových hypoték byla 4,48 % a sazba hypoték na výstavbu 4,43 %. To podporovalo dostupnost financování, ale sazby stále představovaly významný náklad projektu. citeturn135366view1
Ceny stavebních prací rostly, ale bez prudkého skoku. ČSÚ v prosinci zveřejnil údaje za listopad: ceny stavebních prací byly podle odhadu meziročně vyšší o 3,2 %, ceny materiálů a výrobků spotřebovávaných ve stavebnictví o 1,1 %. Jde o cenové indexy, nikoli o příslib, že konkrétní stavba zdraží právě o tolik — skutečný rozpočet závisí na projektu, dodavatelích a technickém řešení. citeturn352271search1
Trh nemovitostí stále zdražoval. ČSÚ zveřejnil 29. prosince 2025 indexy cen bytových nemovitostí za třetí čtvrtletí. Pro investora to byl důležitý signál, že je třeba počítat s vývojem kupních cen, nikoli však předpokládat, že každý nově postavený dům půjde automaticky prodat se ziskem. Celoevropské a celostátní indexy navíc nedokážou nahradit ocenění konkrétní nemovitosti v konkrétní lokalitě. citeturn135366view0
Inflace zpomalila. Meziroční inflace v listopadu dosáhla 2,1 %. To naznačovalo relativně klidnější obecné cenové prostředí než v období vysoké inflace. Pro stavební projekt však zůstávaly důležitější konkrétní ceny práce, materiálů, pozemku a financování než samotná celková inflace. citeturn352271search8
3. Přehled hlavních ukazatelů
| Ukazatel dostupný k 31. 12. 2025 | Hodnota | Význam pro investora |
|---|---|---|
| Sazba nových hypoték, listopad | 4,48 % | Financování stále stojí peníze |
| Sazba hypoték na výstavbu | 4,43 % | Náklad úvěru je třeba zahrnout do rozpočtu |
| Nové hypotéky v listopadu | 28,1 mld. Kč | Silná aktivita kupujících |
| Meziroční růst cen stavebních prací | +3,2 % | Riziko postupného růstu rozpočtu |
| Meziroční růst cen stavebních materiálů | +1,1 % | V tomto ukazateli byl růst mírnější |
| Meziroční inflace v listopadu | 2,1 % | Obecná cenová hladina rostla pomaleji |
Zdroje: ČBA Hypomonitor a ČSÚ. Ceny stavebních prací a materiálů jsou podle zveřejněných odhadů. citeturn135366view1turn352271search1turn352271search8
Jednoduchý graf: meziroční změna cen
Stavební práce       +3,2 %  ████████████████
Inflace              +2,1 %  ██████████
Stavební materiály   +1,1 %  ██████
Meziroční změny podle posledních dostupných údajů k 31. 12. 2025. Graf srovnává různé ukazatele; nejde o přímé měření celkových nákladů jednoho stavebního projektu. citeturn352271search1turn352271search8
4. Modelový příklad: výstavba domu na prodej
Následující propočet je ilustrační model, nikoli oficiální průměrná cena domu nebo pozemku v ČR.
| Položka | Modelový náklad |
|---|---|
| Pozemek | 3 000 000 Kč |
| Výstavba domu | 5 000 000 Kč |
| Projekt, povolení a přípojky | 800 000 Kč |
| Financování a rezerva | 500 000 Kč |
| Celkové náklady | 9 300 000 Kč |
| Modelová prodejní cena | 11 000 000 Kč |
| Rozdíl před dalšími náklady a daněmi | 1 700 000 Kč |
Modelový rozdíl činí 18,3 % celkových nákladů. Nejde však o čistý výnos investora. Výsledek mohou snížit například daňové dopady, náklady na prodej, delší doba financování, vícepráce nebo nižší skutečná prodejní cena.
Klíčová je citlivost projektu na cenu prodeje. Pokud by se dům prodal za 10 milionů Kč, rozdíl proti uvedeným nákladům by činil jen 700 000 Kč před nezahrnutými náklady. Při prodejní ceně 9 milionů Kč by model skončil ztrátou 300 000 Kč. Právě proto nestačí spoléhat na obecný růst cen nemovitostí.
5. Co bylo na konci roku 2025 nejdůležitější
-
Pozemek kupovat podle místní ekonomiky, nikoli podle očekávání růstu trhu. Rozhodující je dosažitelná cena hotové nemovitosti v dané lokalitě.
-
Vyžadovat pevné nabídky od dodavatelů. Celostátní indexy neukazují, kolik bude stát konkrétní stavba.
-
Počítat s rezervou a časem. Zdržení povolení, přípojek nebo výstavby prodlužuje financování.
-
Při pronájmu hodnotit čistý výnos. Odečíst je třeba údržbu, pojištění, neobsazenost, správu, daně a náklady úvěru.
-
Nezaměňovat růst hodnoty s peněžním výnosem. Nemovitost může účetně zdražit, ale projekt může mít nedostatek hotovosti na splátky.
6. Závěrečné hodnocení
K 31. prosinci 2025 vycházela výstavba nemovitostí v ČR jako potenciálně atraktivní, ale silně závislá na konkrétním projektu. Silný hypoteční trh podporoval poptávku a zveřejněné cenové indexy stavebních prací nenaznačovaly extrémní meziroční zdražování. To však samo o sobě nezaručovalo vysokou marži.
Investiční závěr: nejlepší příležitost měl investor, který dokázal koupit vhodný pozemek za cenu podloženou místním trhem, předem omezit stavební rizika a prokázat ziskovost i v konzervativním scénáři. Nejrizikovější bylo nakoupit drahý pozemek na dluh a spoléhat na to, že budoucí růst cen pokryje případné překročení rozpočtu.
Orientační známka atraktivity: 7/10 pro dobře připravenou výstavbu s kontrolovanými náklady; nižší pro spekulativní projekt bez rezervy. Jde o vlastní analytické hodnocení, nikoli o oficiální statistický ukazatel.
Použité zdroje
-
Česká bankovní asociace – ČBA Hypomonitor, 12. 12. 2025.
-
Český statistický úřad – Indexy cen výrobců, listopad 2025.
-
Český statistický úřad – Indexy cen bytových nemovitostí, 3. čtvrtletí 2025.
-
Český statistický úřad – Indexy spotřebitelských cen – inflace, listopad 2025.